GPU : un marché sous tension dominé par un quasi-monopole
La carte graphique n’est plus un simple composant informatique. Elle est devenue un levier de puissance économique, industrielle et même politique. Par K. A.
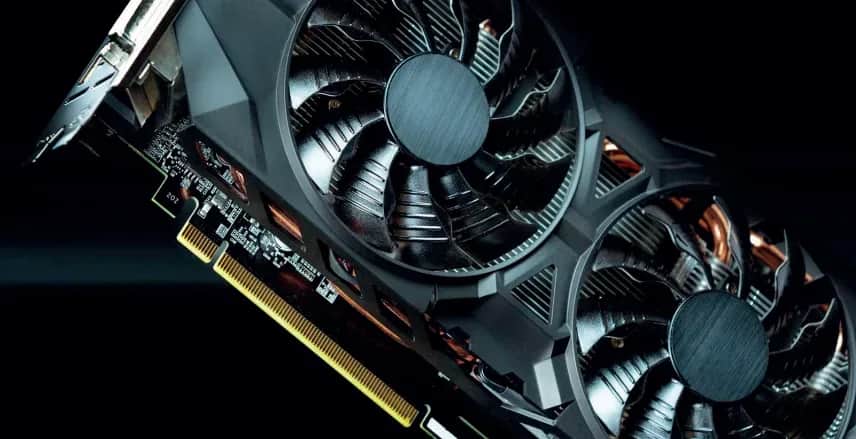
Longtemps associée au gaming, la carte graphique est devenue en quelques années une pièce stratégique de l’économie numérique mondiale. Derrière les performances visuelles, se cache désormais une infrastructure critique pour l’intelligence artificielle, les centres de données et les industries de pointe. En 2025, le marché mondial des cartes graphiques a atteint une valeur estimée à 23,57 milliards de dollars, avec une trajectoire de croissance particulièrement agressive, portée par la généralisation de l’IA et du calcul haute performance.
Cette mutation change profondément la nature du marché. La demande ne provient plus uniquement des joueurs ou des créateurs de contenu, mais aussi des géants du cloud, des laboratoires de recherche et des États. Résultat : une pression constante sur les prix, des tensions sur les chaînes d’approvisionnement et une redistribution des cartes à l’échelle mondiale. Dans ce contexte, l’Asie-Pacifique s’impose comme le véritable centre de gravité du secteur.
La région représente à elle seule 48,22% du marché mondial en 2025, soit environ 11,37 milliards de dollars. Derrière cette domination, on retrouve une réalité plus stratégique : une industrie profondément intégrée, des chaînes d’approvisionnement verrouillées et des hubs technologiques ultra compétitifs, notamment en Chine, en Corée du Sud et à Taïwan.
À l’inverse, l’Europe reste un marché plus spécialisé, estimé à 2,84 milliards de dollars en 2025, porté par des usages industriels, scientifiques et automobiles. Le Moyen-Orient et l’Afrique, encore marginaux avec environ 4,06% du marché mondial (0,96 milliard de dollars en 2025), affichent toutefois un potentiel de croissance intéressant. L’essor des infrastructures cloud, des startups tech et de l’e-sport commence à créer une demande structurelle, notamment dans les pays du Golfe et certaines économies africaines en phase de digitalisation accélérée.
Un marché verrouillé
Mais au-delà des chiffres, le fait marquant de l’année 2025 reste la concentration extrême du marché. Le secteur des cartes graphiques dédiées est aujourd’hui dominé de manière écrasante par un seul acteur : Nvidia. Selon plusieurs analyses concordantes, l’entreprise contrôle entre 92% et 94% du marché mondial des GPU dédiés en 2025. Face à ce mastodonte, AMD ne représente plus qu’une part marginale, oscillant autour de 5 à 8%, tandis qu’Intel peine à dépasser 1%.
Une configuration quasi monopolistique qui pose des questions économiques et stratégiques majeures. D’un côté, cette domination permet une accélération rapide de l’innovation, notamment dans les GPU dédiés à l’IA. De l’autre, elle limite la concurrence et contribue à maintenir des prix élevés, notamment sur les modèles haut de gamme. Cette pression tarifaire ne s’explique pas uniquement par la concentration du marché. Elle est aussi le reflet d’une hausse structurelle du coût des composants, en particulier la mémoire (GDDR6, HBM), les puces avancées gravées en dessous de 5 nm et les capacités de production des fondeurs.
Depuis 2023, les tensions autour des semi-conducteurs, combinées à une demande exponentielle en puces dédiées à l’intelligence artificielle, ont profondément déséquilibré la chaîne d’approvisionnement.
Les GPU les plus performants mobilisent désormais des ressources industrielles rares et coûteuses, souvent priorisées pour les centres de données au détriment du grand public. Dans ce contexte, chaque nouvelle génération de cartes graphiques intègre non seulement des gains de performance, mais aussi une inflation technique qui se répercute directement sur les prix finaux. À moyen terme, cette dynamique pourrait accentuer une fracture déjà perceptible entre les usages grand public et les besoins industriels.
D’un côté, des GPU toujours plus puissants, mais de moins en moins accessibles. De l’autre, une concentration des ressources technologiques entre les mains de quelques acteurs capables d’investir massivement dans l’intelligence artificielle.
Dans ce contexte, la carte graphique s’impose désormais comme un actif stratégique, au même titre que les semi-conducteurs ou les infrastructures cloud. Derrière les enjeux de performance se dessine une bataille beaucoup plus large : celle du contrôle des capacités de calcul, devenue un levier central de puissance économique et technologique à l’échelle mondiale.