MACF : «Le véritable enjeu pour le Maroc est d’en faire un levier d’investissement, d’innovation et de montée en gamme industrielle»
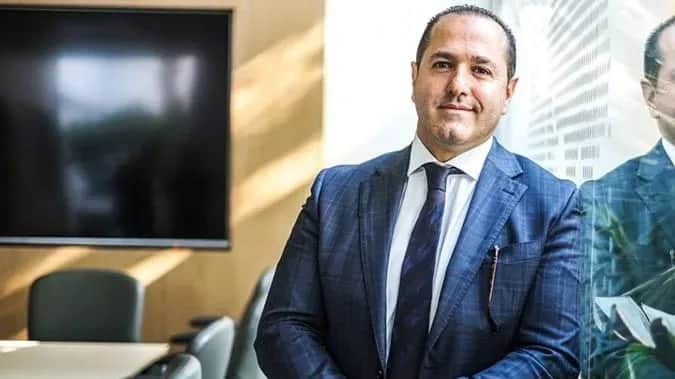
Présenté comme une menace pour les exportateurs, le mécanisme d’ajustement carbone aux frontières de l’UE (MACF) pourrait au contraire devenir le catalyseur d’une nouvelle révolution industrielle marocaine. Badr Ikken, président exécutif de Gi3 et du Conseil d’aff aires Maroc-Allemagne de la CGEM, décrypte comment le MACF pourrait transformer le Maroc en fournisseur stratégique d’ammoniac vert et d’engrais bas carbone pour l’Europe.
Finances News Hebdo : Le MACF est souvent présenté comme une contrainte pour les exportateurs. Peut-il devenir une opportunité stratégique pour le Maroc ?
Badr Ikken : Le MACF constitue indéniablement un défi pour les pays exportateurs vers l’Union européenne. En intégrant progressivement le coût du carbone dans les échanges internationaux, il modifie profondément les règles de compétitivité industrielle. Mais pour le Maroc, il peut surtout devenir un formidable accélérateur de transformation économique et industrielle. Le Royaume dispose aujourd’hui d’atouts exceptionnels : une stabilité politique reconnue, une position géographique unique à la croisée de l’Europe, de l’Afrique et du Moyen-Orient, des infrastructures logistiques de classe mondiale et, surtout, une vision stratégique de long terme en matière de transition énergétique. Sous l’impulsion de Sa Majesté le Roi Mohammed VI, le Royaume a engagé dès la fin des années 2000 une transformation profonde de son modèle énergétique. Le lancement du Plan solaire marocain, le développement massif de l’éolien, la création de MASEN, l’ouverture progressive du secteur électrique et les réformes successives du cadre réglementaire ont permis au Royaume de se positionner parmi les pionniers de la transition énergétique dans le monde émergent. Cette vision prend aujourd’hui une dimension nouvelle. Les estimations du potentiel solaire et éolien du Maroc dépassent 50.000 TWh par an, alors que la demande électrique nationale représente environ 50 TWh par an. Nous n’exploitons aujourd’hui qu’une fraction infime de ce potentiel renouvelable. Dans un monde où l’énergie décarbonée devient progressivement le principal facteur de compétitivité industrielle, cette réalité constitue un avantage stratégique majeur. Le MACF accélère précisément cette évolution.
Pour la première fois, le carbone devient un facteur économique déterminant dans les échanges internationaux. Les produits les plus compétitifs ne seront plus uniquement ceux qui coûtent le moins cher à produire, mais également ceux qui présentent la plus faible empreinte carbone. Les secteurs actuellement couverts par le MACF sont les engrais, le fer et l’acier, l’aluminium, le ciment, l’électricité et l’hydrogène. Toutefois, leur importance est très différente pour le Maroc. Le premier secteur stratégique est celui des engrais. Grâce à sa position de leader mondial dans les phosphates et les fertilisants, le Maroc dispose d’un avantage unique pour développer une filière intégrée d’ammoniac vert et d’engrais bas carbone. La décarbonation de l’ammoniac permettra non seulement de réduire l’empreinte carbone des engrais, mais également de préserver durablement leur compétitivité sur les marchés internationaux. Le deuxième secteur stratégique est l’acier : la sidérurgie représente près de 8% des émissions mondiales de CO2 et l’hydrogène vert constitue l’une des rares solutions crédibles permettant une décarbonation profonde du secteur. L’acier vert devrait devenir l’un des principaux marchés mondiaux de l’hydrogène dans les prochaines décennies. Le troisième secteur concerne l’aluminium : la compétitivité dépend fortement du coût de l’électricité. Les pays capables de produire une électricité renouvelable abondante et compétitive bénéficieront d’un avantage structurel croissant. Le ciment et l’électricité présentent aujourd’hui un impact plus limité pour les exportations marocaines, même si leur importance pourrait croître à long terme. Ainsi, le véritable enjeu pour le Maroc n’est pas de subir le MACF, mais d’en faire un levier d’investissement, d’innovation et de montée en gamme industrielle. Le véritable avantage compétitif du Maroc n’est pas seulement de produire une énergie verte abondante. C’est de transformer cette énergie verte en produits industriels à forte valeur ajoutée, à commencer par les engrais bas carbone, puis l’acier vert et les futures molécules de l’économie décarbonée.
F. N. H. : Pourquoi le développement de l’hydrogène vert est-il devenu un enjeu majeur dans le contexte du MACF ?
B. I. : L’hydrogène vert est devenu stratégique parce qu’il constitue aujourd’hui l’un des rares leviers capables de décarboner les secteurs industriels les plus difficiles à électrifier et les plus exposés au coût du carbone. L’électricité renouvelable permettra de décarboner une grande partie de l’économie. Mais certaines industries ont besoin non seulement d’électrons verts, mais également de molécules vertes pour remplacer le charbon, le gaz naturel ou d’autres matières premières fossiles utilisées dans leurs procédés industriels. C’est notamment le cas des engrais, de la sidérurgie, de certaines industries chimiques, du transport maritime et des carburants durables pour l’aviation. Le MACF change profondément l’équation économique de ces secteurs. Pendant longtemps, les émissions de CO2 étaient considérées comme une externalité. Désormais, elles deviennent progressivement un coût économique réel qui influence directement la compétitivité des produits industriels sur le marché européen. Pour les industriels, la question n’est donc plus uniquement de produire moins cher, mais également de produire plus propre. Dans ce contexte, l’hydrogène vert apparaît comme un outil stratégique de compétitivité. Il permet non seulement de réduire les émissions de CO2, mais également de préserver l’accès aux marchés internationaux les plus exigeants en matière de décarbonation. Pour le Maroc, la trajectoire apparaît relativement claire. Les engrais et l’ammoniac constituent la première phase de déploiement. Il dispose déjà d’un leadership mondial dans les phosphates et les fertilisants, ce qui lui offre une opportunité unique de développer l’une des premières grandes chaînes de valeur de l’hydrogène vert à l’échelle industrielle. La deuxième phase concernera la sidérurgie bas carbone. L’acier vert devrait représenter l’un des plus importants marchés mondiaux de l’hydrogène au cours des prochaines décennies. Viendront ensuite certaines industries chimiques à forte valeur ajoutée, le méthanol vert, les carburants maritimes et, à plus long terme, les carburants durables pour l’aviation. L’hydrogène vert ne constitue donc pas une fin en soi, il est avant tout un outil de transformation industrielle. Le premier marché de l’hydrogène marocain ne sera vraisemblablement pas l’hydrogène lui-même, mais l’ammoniac vert et les engrais bas carbone. C’est là que se situe aujourd’hui la plus forte création de valeur économique pour le Royaume et l’un des premiers leviers de compétitivité face aux nouvelles exigences du MACF. L’hydrogène vert constitue ainsi le chaînon manquant entre le formidable potentiel renouvelable du Maroc et l’émergence d’une nouvelle génération d’industries compétitives, exportatrices et décarbonées.
F. N. H. : L’hydrogène vert est-il aujourd’hui une nécessité industrielle ou encore un pari de long terme ?
B. I. : L’hydrogène vert est à la fois une nécessité industrielle émergente et une opportunité stratégique de long terme. Il serait toutefois réducteur de le considérer uniquement comme une technologie énergétique ou comme un simple substitut aux énergies fossiles. Son importance réside avant tout dans son potentiel à transformer profondément les chaînes de valeur industrielles. Les investissements annoncés dans le monde se comptent déjà en centaines de milliards de dollars, et plusieurs centaines de gigawatts de projets sont aujourd’hui à l’étude ou en développement. Les grands groupes industriels de l’acier, de la chimie, des engrais, du raffinage, du transport maritime ou encore de l’aéronautique préparent déjà leur transition vers des chaînes de valeur bas carbone. La question n’est donc plus de savoir si l’hydrogène jouera un rôle dans l’économie mondiale, mais quelle place chaque pays occupera dans cette nouvelle géographie industrielle. Pour le Maroc, l’enjeu dépasse largement la seule question énergétique. La véritable révolution n’est donc pas l’hydrogène lui-même, mais le déplacement progressif de la compétitivité industrielle mondiale vers les régions capables de produire une énergie décarbonée abondante, fiable et compétitive. C’est précisément sur ce terrain que le Maroc dispose aujourd’hui d’atouts exceptionnels. Avec un potentiel renouvelable parmi les plus importants au monde, une proximité unique avec les marchés européens, des infrastructures logistiques performantes et une expérience désormais reconnue dans le développement de grands projets énergétiques, le Royaume dispose des conditions nécessaires pour attirer une nouvelle génération d’industries bas carbone. Pour un pays importateur net d’énergie comme le Maroc, cette évolution constitue une opportunité historique. L’hydrogène vert peut simultanément renforcer la souveraineté énergétique du Royaume, soutenir sa réindustrialisation, attirer de nouveaux investissements, favoriser le développement de nouvelles compétences et créer des chaînes de valeur à forte valeur ajoutée. Il ne s’agit donc plus seulement d’un pari de long terme, mais d’un choix stratégique qui conditionnera une partie de la compétitivité industrielle, de l’attractivité économique et du positionnement géopolitique du Maroc dans les décennies à venir.
F. N. H. : Le Maroc peut-il espérer devenir un fournisseur stratégique de l’Europe ou restera-t-il un acteur de niche ?
B. I. : Le Maroc dispose aujourd’hui de tous les éléments nécessaires pour devenir un fournisseur stratégique majeur de l’Europe. Notre avantage repose sur une combinaison de facteurs rarement réunis dans un même pays : ressources renouvelables abondantes, proximité géographique immédiate, infrastructures logistiques performantes, stabilité politique, expertise industrielle croissante et vision stratégique de long terme. Le Royaume bénéficie également d’un avantage souvent sous-estimé : son expérience. Il n’entre pas dans le secteur de l’hydrogène vert comme un nouveau venu, mais dispose déjà de plus de quinze années d’expérience dans le développement de grands projets renouvelables, dans l’intégration industrielle et dans la coopération énergétique internationale. À court et moyen terme, l’ammoniac vert représente l’opportunité la plus crédible. L’Europe importe déjà des volumes considérables d’ammoniac et devra en importer davantage à mesure que sa décarbonation progressera. La production européenne restera contrainte par la disponibilité du foncier, les ressources renouvelables, les coûts de production et les contraintes d’acceptabilité sociale. Grâce à son leadership mondial dans les phosphates et à son potentiel renouvelable exceptionnel, le Maroc dispose d’un positionnement unique pour devenir l’un des principaux fournisseurs européens d’ammoniac vert et d’engrais bas carbone.
À plus long terme, il pourrait également devenir un fournisseur important d’hydrogène renouvelable grâce au développement de nouveaux corridors énergétiques, d’infrastructures dédiées et, potentiellement, de futures interconnexions euro-méditerranéennes. Cette perspective plaide également pour un renforcement de l’alliance énergétique entre le Maroc et l’Europe. À court et moyen terme, les exportations se feront principalement sous forme d’ammoniac vert et de ses dérivés. Mais à plus long terme, le développement de corridors énergétiques dédiés, notamment sous forme d’hydrogénoducs reliant le Maroc aux grands centres industriels européens, pourrait constituer une étape structurante de la coopération euro-marocaine. De la même manière que les gazoducs ont accompagné l’intégration énergétique européenne au cours des dernières décennies, les futures infrastructures de transport d’hydrogène pourraient devenir l’un des piliers de la décarbonation industrielle du continent. Dans cette perspective, le Maroc a vocation à jouer un rôle de partenaire stratégique de long terme dans la sécurité énergétique et industrielle de l’Europe. Notre ambition ne doit donc pas être celle d’un fournisseur de niche. Le Royaume peut légitimement ambitionner de figurer parmi les principaux fournisseurs de molécules vertes et d’engrais bas carbone du marché européen à l’horizon 2040. Plusieurs études internationales le positionnent déjà parmi les pays les plus compétitifs et les mieux placés pour contribuer à l’approvisionnement futur de l’Europe en molécules décarbonées. Le cadre réglementaire a connu des avancées significatives au cours des dernières années avec l’Offre Maroc, la mobilisation du foncier, la mise en place d’un guichet unique et les mécanismes de soutien à l’investissement. Il conviendra toutefois de poursuivre les réformes afin d’accélérer les procédures, de renforcer la visibilité des investisseurs, de consolider les mécanismes de certification et de sécuriser les conditions de compétitivité à long terme. Car dans cette compétition mondiale, les ressources naturelles sont indispensables, mais la rapidité d’exécution fera souvent la différence. L’enjeu n’est d’ailleurs pas uniquement de créer une nouvelle relation commerciale entre le Maroc et l’Europe, mais de construire un véritable partenariat énergétique et industriel de long terme fondé sur la complémentarité des ressources, des marchés et des ambitions climatiques.
F. N. H. : Le coût de production de l’hydrogène vert au Maroc peut-il devenir compétitif d’ici 2030
B. I. : La question n’est plus de savoir si le Maroc pourra produire de l’hydrogène vert de manière compétitive, mais plutôt quelles molécules vertes atteindront la compétitivité en premier et à quel horizon. Toutes les molécules issues de l’hydrogène vert ne suivent pas la même trajectoire économique. L’ammoniac vert apparaît aujourd’hui comme la première grande opportunité industrielle du Maroc. Contrairement au méthanol vert ou aux carburants synthétiques, l’ammoniac ne nécessite pas d’apport de carbone. Il bénéficie également d’une chaîne de valeur déjà existante dans le pays grâce à la filière phosphate-engrais, ce qui réduit considérablement les risques industriels, commerciaux et logistiques. Les projections de l’Agence internationale pour les énergies renouvelables (IRENA) indiquent que le coût de production de l’ammoniac renouvelable pourrait progressivement converger vers une fourchette de l’ordre de 300 à 450 dollars par tonne dans les régions bénéficiant des meilleures ressources renouvelables à l’horizon 2030, avant de poursuivre sa baisse dans les années suivantes. À titre de comparaison, l’ammoniac gris produit à partir de gaz naturel se situe historiquement dans une fourchette comprise entre 250 et 500 dollars par tonne selon l’évolution des prix du gaz. Mais la comparaison pertinente aujourd’hui ne peut plus se limiter au seul coût de production. Le véritable changement provient du coût du carbone. Les émissions associées à la production conventionnelle d’ammoniac sont généralement de l’ordre de 1,6 tonne de CO2 par tonne d’ammoniac produite. Avec un prix du carbone proche de 75 euros/ tCO2, l’impact carbone théorique représente déjà environ : 1,6 × 75 = 120 euro/t NH3. Ce montant illustre à lui seul le changement profond des règles de compétitivité induit par le MACF.
À titre d’illustration, il représenterait près de 40% du coût de production d’un ammoniac gris produit à 300 dollars/t. Autrement dit, un ammoniac gris dont le coût de production est de 300 dollars par tonne pourrait voir son coût économique effectif dépasser 420 dollars par tonne une fois la composante carbone prise en compte, avant même d’intégrer les exigences croissantes de décarbonation des chaînes d’approvisionnement. À mesure que le MACF remplacera progressivement les allocations gratuites accordées aux producteurs européens jusqu’en 2034, cette composante carbone deviendra de plus en plus déterminante dans la compétitivité relative des différentes filières. C’est précisément cette convergence entre la baisse du coût de l’ammoniac vert et la hausse progressive du coût du carbone qui explique pourquoi de nombreuses analyses considèrent que l’ammoniac vert pourrait atteindre la compétitivité économique dans les régions bénéficiant des meilleures ressources renouvelables à l’horizon 2030. Le méthanol vert suivra probablement une trajectoire plus tardive, car il nécessite non seulement de l’hydrogène vert, mais également une source durable et compétitive de CO2. Les carburants synthétiques pour l’aviation présentent un niveau de complexité encore supérieur et devraient atteindre leur maturité économique plus progressivement. Le transport maritime pourrait constituer l’un des premiers débouchés importants du méthanol vert, plusieurs armateurs internationaux ayant déjà engagé leur transition vers ce type de carburant. La hiérarchie des opportunités apparaît donc relativement claire : • Ammoniac vert : premier marché industriel et première molécule susceptible d’atteindre une compétitivité à grande échelle; • Acier vert : deuxième grand marché de l’hydrogène à moyen terme; • Méthanol vert : développement progressif après 2030; • Carburants synthétiques : montée en puissance principalement après 2035. Pour le Maroc, l’objectif n’est d’ailleurs pas uniquement de produire un ammoniac vert compétitif. L’objectif est surtout de produire les engrais bas carbone les plus compétitifs au monde. Grâce à la combinaison unique entre ressources phosphatières, potentiel renouvelable exceptionnel, proximité du marché européen et savoir-faire industriel accumulé depuis plusieurs décennies, le Royaume bénéficie d’un avantage que très peu de pays peuvent reproduire.
F. N. H. : L’hydrogène vert peut-il accélérer la décarbonation de l’industrie marocaine elle-même avant de servir les marchés européens ?
B. I. : Absolument, et c’est probablement l’enjeu le plus important pour le Maroc. L’erreur serait de considérer l’hydrogène vert uniquement comme une opportunité d’exportation. Sa première vocation doit être de renforcer la compétitivité, la résilience et la capacité de transformation industrielle du Royaume. Pendant plusieurs décennies, l’industrie mondiale s’est développée autour d’un accès privilégié aux énergies fossiles. Aujourd’hui, nous assistons à un basculement progressif vers un nouveau modèle où l’accès à une énergie renouvelable abondante, compétitive et décarbonée devient un facteur déterminant de compétitivité. Pour un pays comme le Maroc, fortement dépendant des importations énergétiques mais disposant d’un potentiel renouvelable exceptionnel, cette transformation représente une opportunité historique. Au-delà des exportations, l’hydrogène vert peut devenir un puissant levier de transformation de l’appareil productif national. L’enjeu n’est pas uniquement de produire des molécules vertes, mais de créer autour de celles-ci de nouvelles chaînes de valeur industrielles capables de renforcer durablement la compétitivité du tissu économique marocain. Dans les prochaines décennies, les entreprises chercheront de plus en plus à localiser leurs investissements dans des pays capables d’offrir une énergie décarbonée compétitive, des intrants bas carbone et un environnement industriel stable. Cette évolution pourrait bénéficier à de nombreux secteurs industriels, notamment la chimie verte, les matériaux avancés, les batteries, les matériaux stratégiques, certaines industries électro-intensives, ainsi que les futurs centres de données verts dont la compétitivité dépendra fortement de l’accès à une énergie renouvelable abondante et compétitive. L’hydrogène vert, combiné à une électricité renouvelable compétitive, peut ainsi devenir un puissant facteur d’attractivité industrielle et contribuer à l’émergence d’une nouvelle génération d’industries à forte valeur ajoutée. L’enjeu dépasse donc largement la seule transition énergétique : il s’agit d’une véritable stratégie de réindustrialisation, de montée en gamme industrielle et de création de valeur locale. L’hydrogène vert peut ainsi contribuer à faire du Maroc non seulement un producteur d’énergie propre, mais également une plateforme industrielle compétitive pour les industries de demain.