Or et argent : pourquoi un nouveau cycle mondial est en train de s’installer
L’année 2025 aura marqué un tournant discret mais profond dans l’économie mondiale des métaux. L’or et l’argent, longtemps cantonnés à des rôles secondaires ou cycliques, ont changé de statut. Le premier s’est imposé comme un repère de stabilité dans un système monétaire sous tension. Le second est devenu un métal stratégique, au cœur des transitions industrielles et technologiques en cours.
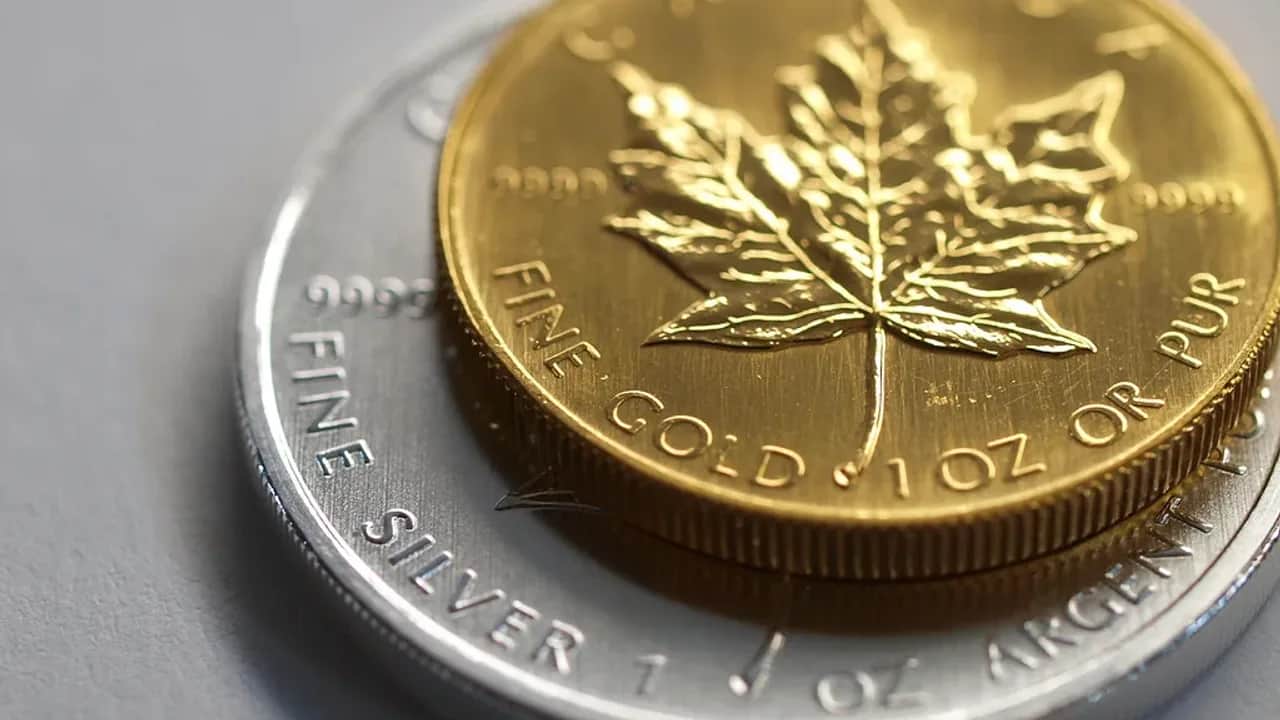
Derrière la flambée spectaculaire des prix, c’est une transformation plus structurelle qui se dessine : celle d’une économie mondiale dans laquelle certains métaux retrouvent une fonction centrale, à la fois économique, industrielle et géopolitique.
Lorsque l’or a dépassé les 4.000 dollars l’once en 2025, l’événement a d’abord été interprété comme un excès conjoncturel, alimenté par l’instabilité internationale. Il est vite apparu qu’il s’agissait de bien plus que cela.
Contrairement aux cycles précédents, cette hausse n’a pas été portée par la bijouterie ni par une raréfaction physique du métal. Elle a été alimentée par un retour massif de l’investissement institutionnel et par les achats soutenus de Banques centrales, notamment en Asie et au Moyen-Orient, soucieuses de réduire leur dépendance au Dollar.
Dans un contexte de dette publique américaine record, de fragmentation géopolitique et de volatilité financière accrue, l’or a retrouvé une fonction ancienne mais essentielle : celle d’un actif de confiance ultime, indépendant des décisions monétaires nationales. Il agit moins comme un produit spéculatif que comme une assurance systémique.
Pour 2026, le consensus n’est pas celui d’un effondrement des prix, mais plutôt d’une stabilisation à des niveaux historiquement élevés, avec un potentiel de tension supplémentaire si les déséquilibres budgétaires, monétaires ou géopolitiques s’aggravent.
L’argent, un métal devenu stratégique
La véritable surprise de 2025 est venue de l’argent. Longtemps considéré comme un simple “petit frère” de l’or, plus volatil et plus spéculatif, il a pris une trajectoire propre. La raison est structurelle : l’argent n’est plus seulement un métal précieux, il est désormais un intrant industriel critique. Environ 60% de la demande mondiale provient aujourd’hui de secteurs comme le photovoltaïque, l’électrification, l’électronique avancée, les centres de données ou encore les infrastructures liées à l’intelligence artificielle.
Cette montée en puissance intervient dans un contexte d’offre contrainte. La majorité de l’argent produit dans le monde est extraite comme sous-produit d’autres métaux, ce qui limite fortement la capacité à augmenter rapidement les volumes. Résultat : une tension durable entre une demande en croissance et une production rigide. C’est ce déséquilibre qui explique les fortes variations observées sur le marché de l’argent en 2025. La volatilité n’est pas un signe de fragilité, mais celui d’un marché étroit soumis à une pression physique réelle.
L’or et l’argent évoluent donc désormais dans le même univers, mais pour des raisons différentes. L’or joue un rôle d’ancrage et de protection dans un système monétaire fragilisé. L’argent agit comme un levier industriel, étroitement lié aux transformations énergétiques et technologiques. En cas de ralentissement économique mondial, l’argent pourrait corriger plus brutalement que l’or. Mais sa trajectoire de fond reste conditionnée par un déficit structurel difficile à combler, tant que les besoins industriels continuent de croître.
Le Maroc face à cette recomposition mondiale
Cette transformation n’est pas abstraite. Elle se reflète concrètement dans l’économie marocaine à travers le secteur minier, qui a connu en 2025 une revalorisation notable. Les groupes exposés à l’or et à l’argent bénéficient directement de cette nouvelle donne mondiale. La montée en puissance des activités aurifères en Afrique de l’Ouest, l’augmentation de la production et la hausse durable des prix ont repositionné certains acteurs marocains comme des fournisseurs stratégiques, et non plus comme de simples exploitants cycliques. L’argent, de son côté, offre une exposition directe à la transition énergétique mondiale, faisant des producteurs spécialisés des bénéficiaires naturels de cette mutation industrielle.
Ainsi, l’année 2025 a marqué la fin d’un cycle où les métaux précieux étaient perçus comme des actifs périphériques. L’or est redevenu un repère monétaire implicite. L’argent s’est imposé comme un métal de croissance autant que de protection. L’année 2026 ne sera sans doute pas un simple prolongement linéaire : la volatilité restera élevée et les ajustements inévitables. Mais la hiérarchie qui s’est installée semble durable.
Reda Mouhsine