Menu
fermer

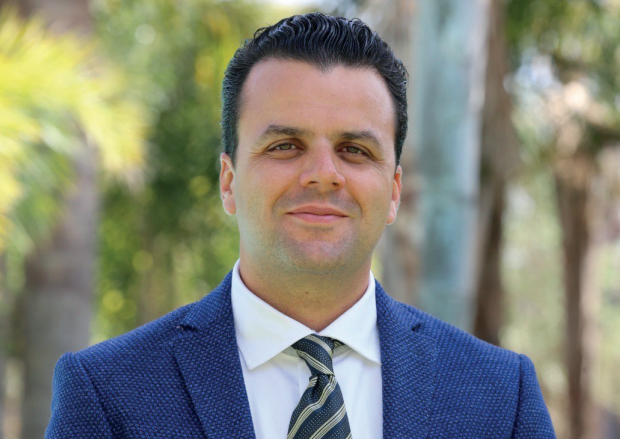
Après plus d’une décennie de hausse quasi continue, les défaillances d’entreprises au Maroc enregistrent en 2025 un léger recul de 3,3%. Une inflexion qui traduit une accalmie conjoncturelle, sans effacer les fragilités structurelles du tissu productif. Entretien avec Dr Mohammed Benchekroun, économiste et professeur universitaire.
Propos recueillis par Ibtissam Z.
Finances News Hebdo : Après dix années de hausse quasi continue (hors période Covid), le Maroc enregistre en 2025 une légère baisse des défaillances d’entreprises (-3,3%). Comment expliquez-vous ce premier infléchissement et quels en sont les facteurs principaux ?
Dr Mohammed Benchekroun: Ce premier infléchissement est avant tout le résultat d’un effet de cycle, après une longue phase de hausse qui a culminé entre 2023 et 2024. Pendant plusieurs années, les entreprises marocaines, en particulier les TPME, ont subi une accumulation de chocs successifs tels que la crise sanitaire, tensions inflationnistes, hausse des coûts de financement, perturbations des chaînes d’approvisionnement et durcissement des conditions de paiement. En 2025, nous observons un début de normalisation, même si elle reste fragile. D’une part, les entreprises les plus vulnérables ont déjà quitté le marché au cours des années précédentes, ce qui crée mécaniquement un effet de base. D’autre part, celles qui sont restées ont, pour beaucoup, engagé des ajustements profonds : rationalisation des coûts, meilleure gestion de la trésorerie, révision des modèles économiques et, dans certains cas, repositionnement stratégique. Il faut également souligner l’amélioration progressive du contexte macroéconomique. La reprise de la croissance, la relance de l’investissement public, notamment dans les infrastructures, ainsi qu’un environnement monétaire un peu moins contraignant ont contribué à desserrer l’étau financier sur les entreprises. Cela dit, il ne s’agit pas encore d’un retournement structurel. Cette baisse de 3,3% doit être interprétée comme un signal encourageant, mais non comme une sortie définitive de la zone de risque. Les niveaux de défaillances restent élevés et la consolidation de cette tendance dépendra fortement de la capacité à soutenir durablement les TPME, à améliorer les délais de paiement et à renforcer l’accès au financement productif.
F. N. H. : Dispose-t-on déjà d’indicateurs chiffrés permettant d’évaluer l’impact de la loi n°69-21 sur les délais de paiement et la trésorerie des entreprises ?
Dr M. B. : Oui, même si nous restons sur des indicateurs intermédiaires, les premiers chiffres disponibles permettent de dégager plusieurs tendances significatives. D’abord, sur le plan des comportements de paiement, les données issues des déclarations obligatoires montrent une réduction progressive des délais moyens, estimée entre 10 et 15 jours dans plusieurs secteurs structurés, notamment l’industrie, les services aux entreprises et certaines branches du BTP. Cette amélioration est particulièrement visible chez les grandes entreprises et les donneurs d’ordre institutionnels. Ensuite, en matière de conformité, plusieurs milliers d’entreprises sont désormais intégrées dans le dispositif déclaratif. Les montants de factures déclarées en retard se chiffrent en dizaines de milliards de dirhams, ce qui illustre à la fois l’ampleur historique du problème et le fait que la loi a permis de rendre visibles des pratiques auparavant informelles ou tolérées. Sur le volet sanctions, les premières vagues de pénalités financières ont généré des recettes non négligeables pour le Trésor, ce qui traduit un changement concret : le retard de paiement n’est plus neutre économiquement. Pour beaucoup d’entreprises, le coût du retard commence à dépasser le coût d’un financement bancaire de court terme, ce qui modifie les arbitrages financiers. Enfin, concernant la trésorerie des PME et des TPE, l’impact est plus progressif mais réel. Les remontées du terrain indiquent une amélioration de la visibilité sur les flux de trésorerie, une réduction du recours au crédit inter-entreprises informel et, dans certains cas, une baisse du besoin en financement de court terme. Toutefois, cet effet reste encore hétérogène et dépend fortement du secteur, de la taille de l’entreprise et de son pouvoir de négociation face aux donneurs d’ordre. Les chiffres disponibles confirment que la loi n°69-21 a enclenché un changement mesurable, mais graduel. Elle n’a pas encore totalement résolu la question des tensions de trésorerie, notamment pour les entreprises les plus fragiles, mais elle a posé les bases d’une discipline financière nouvelle, indispensable pour assainir durablement le tissu productif marocain.
F. N. H. : Selon Inforisk, les secteurs du commerce (33%), de l’immobilier (21%), du BTP (14%), et du transport et de l’industrie manufacturière (environ 8 et 7%) concentrent l’essentiel des défaillances. Quelles fragilités structurelles expliquent la vulnérabilité persistante de ces branches d’activité ?
Dr M. B. : Ces chiffres traduisent avant tout une fragilité structurelle ancienne, accentuée par les chocs récents, et qui touche des secteurs à la fois très exposés à la conjoncture et fortement dépendants de la trésorerie. Le commerce, qui concentre à lui seul un tiers des défaillances, est particulièrement vulnérable en raison de marges faibles, d’une forte dépendance au crédit interentreprises et de délais de paiement historiquement longs. Dans ce secteur, une part significative des entreprises opère avec une trésorerie tendue, parfois équivalente à moins de deux mois de chiffre d’affaires, ce qui les rend extrêmement sensibles à tout retard de règlement ou ralentissement de la demande. L’immobilier, avec 21% des défaillances, souffre d’un déséquilibre structurel entre cycles longs d’investissement et contraintes de financement à court terme. La hausse passée des taux d’intérêt, le ralentissement des transactions et l’allongement des délais de commercialisation ont fortement pesé sur les promoteurs, notamment les structures de taille intermédiaire, dont l’endettement reste élevé et la rotation des actifs plus lente. Le BTP, qui représente 14% des défaillances, cumule plusieurs facteurs de risque : dépendance aux marchés publics, retards de paiement chroniques, forte exposition à la volatilité des coûts des matériaux et pression sur les marges. Dans certaines branches, les délais de règlement peuvent dépasser 120 à 150 jours, ce qui fragilise particulièrement les PME sous-traitantes. Le transport et l’industrie manufacturière, totalisant ensemble environ 15% des défaillances, sont confrontés à des contraintes de coûts fixes élevés (carburant, énergie, maintenance, masse salariale) et à une forte exposition aux variations de la demande. Dans l’industrie, la dépendance aux intrants importés et aux chaînes de valeur internationales accentue la vulnérabilité, surtout pour les entreprises peu capitalisées. En effet, ces secteurs partagent des caractéristiques communes, à savoir une forte intensité capitalistique, dépendance à la trésorerie, faible capacité d’absorption des chocs et exposition aux retards de paiement. Tant que ces fragilités structurelles ne seront pas traitées de manière ciblée, via l’accès au financement, la réduction effective des délais de paiement et l’accompagnement managérial des TPME, ces branches resteront mécaniquement surreprésentées dans les statistiques de défaillances.
F. N. H. : Les PME représentent 98,8% des entreprises en défaillance, et la majorité d’entre elles n’atteint pas cinq ans d’existence. Comment expliquer ce phénomène ?
Dr M. B. : Ce phénomène traduit la fragilité structurelle des jeunes PME, qui forment l’essentiel du tissu économique marocain, mais restent très exposées aux chocs. Les causes sont multiples : • Capitaux insuffisants et trésorerie tendue : beaucoup de jeunes entreprises naissent avec peu de fonds propres et n’ont pas de réserves pour absorber les imprévus. En pratique, leur trésorerie couvre souvent moins de deux mois de fonctionnement. • Expérience managériale limitée : ces entreprises manquent souvent de compétences en gestion, planification et stratégie commerciale, ce qui accroît leur vulnérabilité face aux fluctuations du marché. • Dépendance aux délais de paiement : la majorité des jeunes PME dépend fortement des clients pour leur financement quotidien. Tout retard, même de
quelques semaines, peut provoquer un effet domino sur leur capacité à payer fournisseurs et employés. • Concentration dans des secteurs risqués : le commerce, le BTP et les services représentent la part la plus importante des défaillances. Ces secteurs sont soumis à des marges faibles, une forte concurrence et des cycles d’activité courts ou saisonniers. • Accès limité au financement formel : seulement un quart des jeunes PME parvient à obtenir des crédits bancaires structurés. Le reste dépend de l’autofinancement ou du crédit fournisseur, ce qui limite leur capacité à croître et à résister aux crises. La combinaison de trésorerie faible, expérience limitée et exposition aux retards de paiement, dans des secteurs à risque, explique pourquoi la majorité des PME échoue avant cinq ans, malgré les mesures de soutien récentes.
F. N. H. : La concentration géographique reste très marquée, avec Casablanca-Settat (29%), Rabat-Salé-Kénitra (15%) et Fès-Meknès (12%) en tête. Comment interprétezvous cette cartographie des défaillances ? Est-elle le reflet du tissu économique ou révèle-t-elle des déséquilibres territoriaux plus profonds ?
Dr M. B. : Je pense que cette répartition est à la fois logique et révélatrice. Elle traduit d’abord la structure même de l’économie marocaine, mais elle met également en lumière des déséquilibres territoriaux qui persistent depuis plusieurs années. Prenons l’exemple de Casablanca-Settat, qui concentre près de 29% des défaillances. À première vue, cela peut sembler disproportionné, mais si l’on considère que cette région représente près de 40% des entreprises formelles du pays, cela devient plus compréhensible. Casablanca n’est pas seulement le plus grand centre économique du Maroc : c’est un véritable hub où se concentrent les activités industrielles, commerciales et de services. Or, ces secteurs, notamment le commerce et le BTP, sont historiquement les plus exposés aux défaillances. La densité des entreprises, la forte concurrence et la pression sur les marges expliquent donc pourquoi nous observons ici un nombre élevé de dépôts de bilan. Rabat-Salé-Kénitra, avec 15% des défaillances, reflète une situation différente. Cette région a un poids institutionnel important et un tissu économique orienté vers le tertiaire, l’immobilier et le commerce. Les défaillances y touchent surtout des PME jeunes et fragiles, qui n’ont pas encore construit de trésorerie suffisante pour absorber les retards de paiement ou les aléas du marché. Ici, ce n’est pas seulement la densité économique qui explique les chiffres, mais aussi la fragilité structurelle des entreprises locales. Fès-Meknès, représentant 12% des défaillances, illustre une autre réalité : il s’agit d’une région moins industrialisée, avec une forte proportion de petites structures dans le commerce, l’artisanat et le BTP. Ces entreprises sont très sensibles aux cycles économiques locaux et ont souvent des ressources limitées pour gérer les fluctuations. En ce sens, la concentration des défaillances reflète bien une vulnérabilité structurelle et non seulement la taille du tissu économique. Si l’on regarde l’ensemble du pays, les trois régions les plus touchées cumulent plus de la moitié des défaillances, soit 56%, alors qu’elles représentent environ 55% des entreprises formelles. Ce parallèle montre que la répartition suit assez fidèlement la densité économique, mais elle met également en évidence des déséquilibres dans la résilience des entreprises selon les territoires. Les zones périphériques ou moins développées, comme Tanger-Tétouan-Al Hoceïma ou Souss-Massa, présentent certes moins de défaillances en valeur absolue, mais leurs PME restent très fragiles. En effet, elles disposent de moins de capitaux, d’un accès plus limité au financement et d’infrastructures moins développées, ce qui les rend extrêmement vulnérables aux chocs locaux et internationaux. Cette cartographie est double : elle montre la concentration naturelle des entreprises dans les grands pôles économiques, mais elle révèle aussi les déséquilibres territoriaux, les différences de maturité des PME et la capacité variable des régions à absorber les chocs économiques. Pour moi, la leçon à retenir est la suivante : même si Casablanca, Rabat et Fès concentrent la majorité des défaillances, il ne faut pas négliger les fragilités structurelles dans les autres régions. Pour limiter durablement les défaillances, il faudra agir sur la résilience des PME, l’accès au financement et le soutien aux territoires moins développés, afin que l’équilibre économique du pays ne repose pas uniquement sur quelques pôles.
F. N. H. : Malgré des indicateurs macroéconomiques globalement positifs (croissance avoisinant 5%, amélioration de la pluviométrie, reprise de certains secteurs), la baisse reste limitée. Que faut-il entreprendre concrètement pour amplifier durablement la réduction des défaillances ?
Dr M. B. : Il est vrai que la situation macroéconomique est encourageante, mais les chiffres montrent que la baisse des défaillances reste encore modeste, à -3,3%. Cela révèle que la conjoncture positive seule ne suffit pas : les causes de défaillance sont en grande partie structurelles. Pour moi, plusieurs leviers sont essentiels. D’abord, le renforcement de la trésorerie des PME. Aujourd’hui, près de 60% des entreprises en difficulté disposent de moins de deux mois de trésorerie. Même avec une croissance de 5%, ces structures restent vulnérables aux retards de paiement et aux fluctuations du marché. Il faut donc élargir l’accès au financement, via des garanties ciblées et des fonds de roulement sectoriels. Ensuite, il est crucial d’améliorer la discipline de paiement. La loi 69‑21 est un outil important, mais son impact réel sur les flux de trésorerie reste progressif. L’application stricte des sanctions et la digitalisation des paiements peuvent rapidement réduire la pression sur les PME. Par ailleurs, la formation et l’accompagnement des entrepreneurs sont déterminants. Beaucoup de jeunes PME échouent avant cinq ans faute de compétences en gestion et stratégie. Un accompagnement ciblé, gestion de trésorerie, planification et diversification, peut considérablement améliorer leur résilience. Enfin, il faut prendre en compte les déséquilibres sectoriels et territoriaux. Les régions et secteurs les plus exposés, comme Casablanca-Settat ou le BTP, nécessitent des mesures spécifiques pour moderniser les pratiques et réduire les vulnérabilités. Pour amplifier durablement la réduction des défaillances, il faut une approche intégrée : soutenir la trésorerie, discipliner les paiements, renforcer les compétences des entrepreneurs et cibler les fragilités sectorielles et territoriales. Seule cette combinaison permettra de transformer la légère baisse observée en tendance durable pour le tissu productif marocain.