Menu
fermer

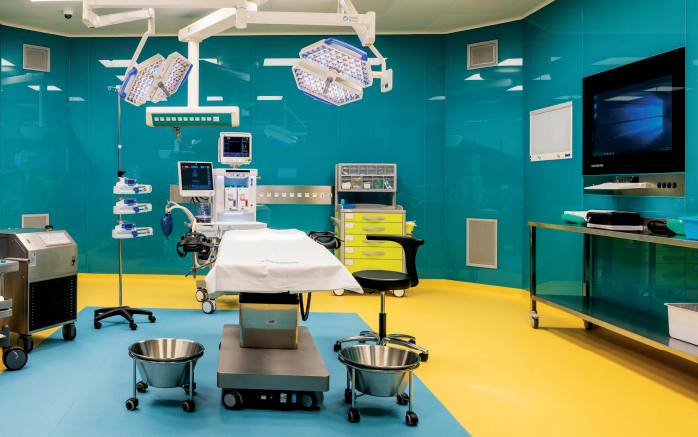
Dix ans après l’ouverture du capital des cliniques privées aux non-médecins, la santé privée s’est imposée comme un pilier majeur du système de soins marocain. Le secteur a connu une expansion rapide, une montée en gamme et l’arrivée de nouveaux acteurs, nationaux comme internationaux.
Dix ans après l’entrée en vigueur de la loi 131-13, l’offre s’est développée mais reste insuffisante pour répondre à une demande de soins en hausse, notamment dans les zones éloignées, où l’accès demeure problématique malgré les efforts de groupes structurés comme Akdital. Le paysage de la santé privée au Maroc a radicalement changé pendant cette période. En permettant l’ouverture du capital des cliniques privées au personnel non médecin, le texte a enclenché un mouvement d’investissement inédit et une transformation profonde de l’offre.
Les chiffres racontent une décennie d’essor continu, mais aussi les limites d’un secteur en pleine mutation face à des besoins qui progressent plus vite que les capacités installées. Entre 2017 et 2020, la part du privé dans l’offre hospitalière est passée de 29% à 34%.
Sur le long terme, l’évolution est encore plus spectaculaire : de 100 cliniques en 1990 à 389 en 2020, date du dernier pointage disponible, soit un taux de croissance annuel moyen de 4,63%. Sur la même période, la capacité litière privée a progressé à un rythme encore supérieur (+5,41%), bondissant de 2.803 à 13.603 lits. La dynamique se poursuit, portée par l’essor des groupes structurés qui redéfinissent progressivement les standards du secteur. La libéralisation a en effet accéléré la transition d’un modèle «clinique-villa», fragmenté et à petite capacité, vers des structures plus grandes, spécialisées et intégrées.
En 2020, la capacité moyenne des cliniques privées atteignait 35 lits, mais seules 18 dépassaient le seuil des 100 lits, signe d’un secteur encore en consolidation, mais résolument engagé dans un mouvement de montée en puissance. Cette montée en gamme se reflète aussi dans les domaines d’activité. Le privé s’impose désormais sur certaines spécialités: il concentre 62% des centres d’hémodialyse, 74% des centres d’oncologie et 88% des structures de soins de première ligne.
Plus encore, il est devenu le premier recours pour les patients atteints d’affections de longue durée, qui nécessitent un suivi spécialisé et continu. Bien que détenant 33,6% des lits hospitaliers du pays, les cliniques privées captent une part disproportionnée des dépenses de santé. Elles absorbent 18% des dépenses directes non remboursables des ménages, contre seulement 6,9% pour les hôpitaux publics et les CHU.
Cette asymétrie reflète la préférence des ménages disposant de ressources pour le privé, mais aussi les limites de capacité du secteur public, confronté à un sousinvestissement chronique. Plusieurs acteurs dominent aujourd’hui le marché, à commencer par Akdital, devenu en moins d’une décennie le groupe le plus structuré et le plus polyvalent du pays. Dans l’oncologie, Oncorad s’est imposé comme un acteur majeur avec sept centres répartis sur quatre villes.
L’entreprise vise une expansion agressive financée par des investisseurs institutionnels comme STOA et CDG Invest, avec pour objectif 30 cliniques d’ici 2026 et une potentielle introduction en Bourse dans les prochaines années. ODM, autre spécialiste du cancer, complète le trio de tête avec sept établissements répartis sur cinq villes. À leurs côtés, CIM Santé offre 900 lits à travers plusieurs cliniques multidisciplinaires, devenant un acteur de référence du segment premium. L’attractivité du secteur marocain a également ouvert la porte à des groupes internationaux. Le français Elsan, numéro deux de la santé privée dans son pays, a racheté deux cliniques à Bouskoura et Settat et construit actuellement un hôpital de 115 lits à Béni Mellal.
Le groupe israélien IMS Ovadia prévoit pour sa part cinq hôpitaux totalisant 1.000 lits, avec une implantation allant jusqu’à Dakhla. Si le secteur lucratif occupe désormais le devant de la scène, les structures à but non lucratif demeurent un maillon essentiel. En 2021, elles représentaient 17% des lits privés, avec une taille moyenne de 93 lits, nettement supérieure aux cliniques lucratives.
Les polycliniques de la CNSS, du Croissant Rouge, ainsi que les fondations Cheikh Zaid et Cheikh Khalifa constituent des acteurs structurants, souvent mieux implantés dans des zones où le privé lucratif s’aventure peu. Pour autant, malgré cette croissance soutenue, l’offre ne couvre pas encore les besoins nationaux. Les disparités territoriales restent fortes. De larges pans du territoire, en particulier les provinces éloignées, souffrent d’un déficit d’accès aux soins spécialisés. Les grands groupes ont certes commencé à investir au-delà des métropoles, mais l’effet rattrapage est loin d’être suffisant pour absorber une demande en forte hausse, stimulée notamment par la généralisation progressive de la couverture médicale.
Dix ans après la loi 131- 13, le Maroc dispose d’un secteur privé de la santé plus profond, plus diversifié et mieux structuré. Mais sa montée en puissance révèle aussi les tensions d’un système où la demande dépasse largement la capacité, et où les inégalités territoriales persistent. Le défi des dix prochaines années sera d’amplifier l’investissement, encourager l’implantation dans les zones sousdesservies et assurer une articulation plus fluide entre le public et le privé. Sans quoi, l’essor observé restera partiellement captif, laissant une partie de la population à l’écart d’une offre pourtant en pleine expansion.