Menu
fermer

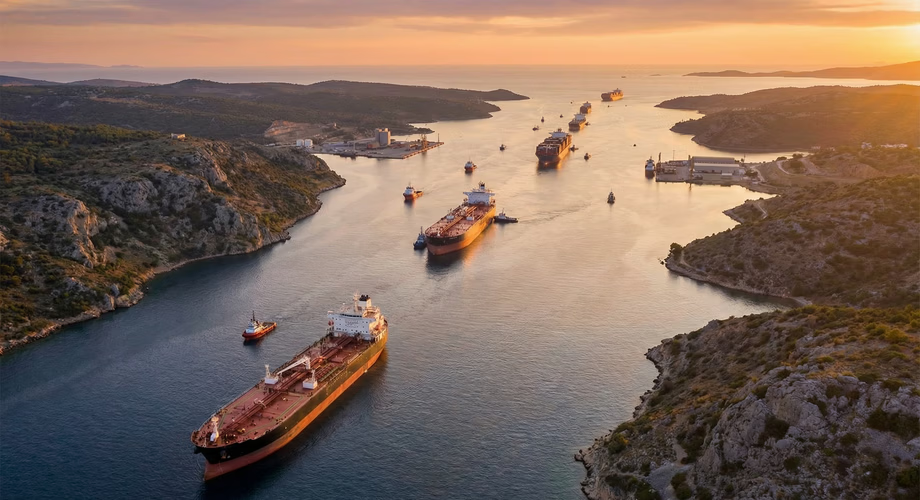
Le conflit entre les Etats-Unis et l’Iran replace l’énergie au centre des inquiétudes macroéconomiques. Comme en 2022, les marchés craignent une hausse durable des coûts énergétiques, du fret et de l’inflation importée. Mais cette fois, le risque se joue d’abord sur les routes d’exportation du Golfe.
Par Y. Seddik
Plusieurs jours après le début des frappes américaines et israéliennes contre l’Iran, le marché ne regarde plus seulement une séquence militaire. Il évalue désormais un risque de désorganisation énergétique à grande échelle. Le point de fixation est le détroit d’Ormuz, par lequel ont transité en 2024 près de 20 millions de barils par jour, soit environ 20% de la consommation mondiale de liquides pétroliers. A cela s’ajoute le gaz naturel liquéfié avec près de 20% du commerce mondial de LNG (Liquefied natural gas) qui passe aussi par ce corridor, principalement depuis le Qatar.
C’est ce qui distingue ce conflit d’autres crises régionales. Ici, le risque ne porte pas uniquement sur la production, mais sur la circulation physique de l’énergie. Et les premiers signaux de tension sont déjà visibles. Les coûts de transport des très grands transporteurs de brut entre le MoyenOrient et la Chine ont bondi jusqu’à 423.736 dollars par jour, tandis que les tarifs du transport de LNG ont progressé de plus de 40% dans l’Atlantique comme dans le Pacifique. Le parallèle avec l’Ukraine n’a donc rien de forcé.
En 2022, le choc était parti d’Europe de l’Est, avec une rupture progressive, puis massive des livraisons de gaz russe. L’Union européenne dépendait alors de la Russie pour 45% de ses importations de gaz. Cette part est tombée à 12% en 2025, ce qui mesure l’ampleur de la reconfiguration engagée depuis le début de la guerre. Mais la nature du choc n’est pas la même, car la crise UkraineRussie a d’abord été un choc gazier européen, diffus, structurel et long à résorber.
Le risque USA-Iran a une autre signature. C’est un choc pétrolier et logistique mondial, potentiellement plus brutal dans sa transmission. Le problème n’est pas un pipeline qui se vide progressivement, mais un goulet maritime qui peut, du jour au lendemain, renchérir le fret, l’assurance, les délais et, dans le pire des cas, bloquer une partie des flux. Le pétrole a d’ailleurs immédiatement réagi. Les cours ont bondi de 20% sous l’effet des craintes sur l’offre, avant un reflux partiel.
Dans le même temps, les prévisions de prix ont été relevées, avec un Brent attendu au-dessus de 95 dollars pendant les deux prochains mois et une estimation moyenne 2026 en hausse de 37% à 79 dollars le baril. Cette hausse ne concerne pas seulement les marchés de l’énergie. Elle se diffuse à toute la chaîne des coûts. Le détroit d’Ormuz représente jusqu’à 20% du commerce maritime mondial de diesel, avec un risque de pertes d’approvisionnement estimé entre 3 et 4 millions de barils par jour en cas de perturbation durable.
Le diesel est un bon révélateur, car il touche directement le transport routier, l’agriculture, l’industrie et une partie de la logistique lourde. C’est là que la comparaison avec 2022 devient sérieuse. Dans les deux cas, le choc passe par le même canal, à savoir énergie plus chère, fret plus coûteux, inflation importée, pression sur les marges, puis sur la croissance. La différence est qu’en 2022, l’Europe encaissait surtout un choc sur le gaz et l’électricité.
Le monde de 2026 pourrait, lui, encaisser un choc combiné sur le pétrole, le diesel, le LNG et le shipping. Il faut toutefois éviter le copiercoller analytique. Le marché pétrolier mondial aborde cette crise avec davantage de coussins qu’en 2022. L’Agence internationale de l’énergie prévoit pour 2026 une hausse de l’offre mondiale de 2,4 millions de barils par jour. En janvier, elle anticipait une croissance de la demande limitée à 930.000 barils par jour sur l’année. Autrement dit, en temps normal, le marché n’était pas construit sur une rareté extrême. Toute la question tient donc à la durée. Une flambée de quelques jours produit surtout de la volatilité et une prime de risque.
Une perturbation de plusieurs semaines commence à contaminer les coûts de transport, les prix à la pompe et certaines chaînes industrielles. Une désorganisation prolongée d’Ormuz changerait complètement d’échelle : elle ferait basculer le marché d’un stress géopolitique vers un véritable choc énergétique mondial.
Pour des pays importateurs nets d’énergie comme le Maroc, la mécanique est connue. Le canal de transmission le plus rapide reste celui des carburants et du transport. Si le baril monte, si le diesel se tend et si le fret renchérit, la facture énergétique remonte, les coûts logistiques suivent et l’inflation importée retrouve un second souffle. Ce n’est pas encore 2022. Mais ce n’est déjà plus une simple crise régionale, mais un risque macroéconomique global et impossible à traiter comme un simple bruit de fond géopolitique.