Menu
fermer

En transférant certaines prérogatives de l’Etat vers les collectivités territoriales et en confiant à la DGI des missions clés de recouvrement, la loi 14/25 vise à renforcer l’autonomie financière des territoires, améliorer l’efficacité du système fiscal local et accompagner la dynamique de régionalisation avancée.
Par C. Jaidani
La loi 14/25 est l’une des principales réformes ayant concerné la fiscalité locale. Elle permet de transférer certaines compétences qui relevaient du département de l’Intérieur aux collectivités territoriales. Intervenant dernièrement à la Chambre des conseillers, Nadia Fettah Alaoui, ministre de l’Économie et des Finances, a expliqué que «cette réforme permet plus d’autonomie financière aux collectivités territoriales (CT) dans la perspective de la concrétisation du projet de régionalisation avancée, et d’être moins dépendante des transferts de fonds de la part du budget de l’Etat».
Il faut rappeler que ce texte vise à modifier et compléter la loi 47/06. Il est le fruit d’une collaboration étroite entre les départements de l’Intérieur et des Finances dans le domaine de la fiscalité des CT afin d’assurer un cadre institutionnel clarifié. En préambule, le texte stipule que «cette loi marque une étape importante dans le processus de modernisation et de clarification du système fiscal local.
La réforme vise à rationaliser et clarifier l’assiette et les taux des taxes locales, tout en renforçant la gouvernance fiscale au niveau territorial, conformément aux orientations contenues dans la loi-cadre n°69-19 relative à la réforme fiscale, notamment ses articles neuf et dix».
Dans sa première phase, la loi définit les compétences financières au sein du système territorial national pour élaborer un modèle clair, précis et direct. Ainsi, le texte prévoit «le transfert à la Direction générale des impôts (DGI) l’émission, le recouvrement et le traitement des réclamations relatives à la taxe d’habitation et la taxe de services communaux».
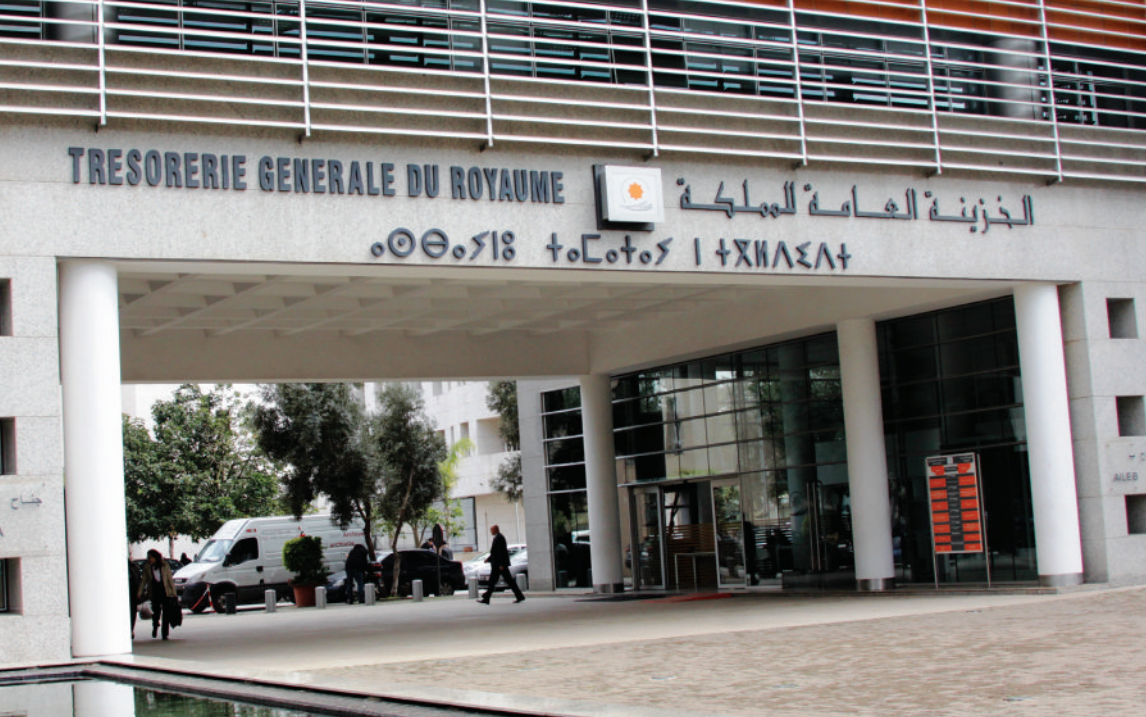
«Le texte n’est pas seulement une modification fiscale, mais une redistribution du pouvoir financier entre les CT. Il permet de lier les décisions fiscales au résultat financier. La réforme de la loi a permis le recadrage des missions de recouvrement qui étaient auparavant sous la supervision de la Trésorerie générale du Royaume et de les rendre conformes aux attributions des CT en matière de définition de l’assiette, du recouvrement et du contrôle», affirme Driss Effina, professeur universitaire d’économie et président du Centre atlantique des études stratégiques.
Et de préciser que «le texte met une délimitation claire entre les compétences des CT et celles de la Trésorerie générale du Royaume», ajoutant que la loi stipule que «le Directeur général des impôts se substitue désormais au Trésorier général du Royaume dans toutes les affaires afférentes à la taxe d'habitation et à la taxe de services communaux en cours devant les tribunaux».
Pour Effina, «cette démarche permet plus d’efficacité pour la fiscalité locale et assure un meilleur rendement, avec plus de ressources budgétaires et donc un meilleur développement pour les CT».
A noter que la loi-cadre n°69/19 a mis en exergue dans son article 9 un point qui insiste sur la nécessaire adéquation de fonctionnement entre la fiscalité locale et la fiscalité générale de l’Etat. Ainsi, le percepteur communal devient le seul responsable de l’émission de l’impôt, de son recouvrement et de son contrôle. Le texte note que «les percepteurs auront la compétence pour exécuter les actes de recouvrement de ces taxes, y compris le recouvrement forcé et représenteront les CT dans les litiges fiscaux correspondants».