Menu
fermer

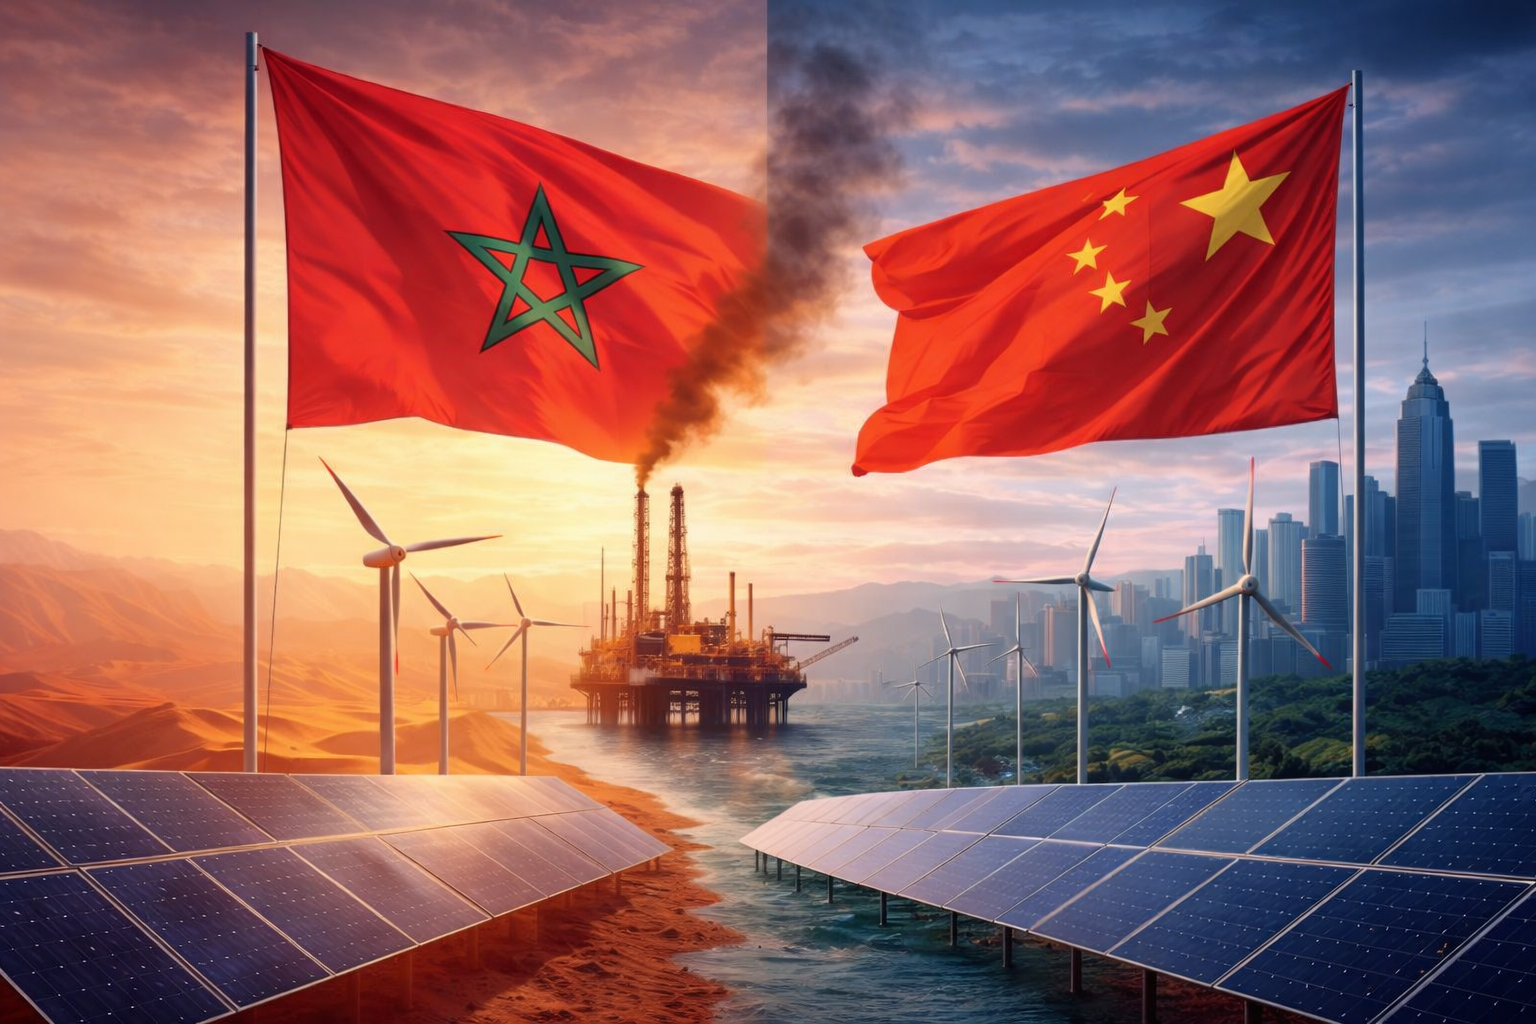
Dans un contexte mondial marqué par la volatilité des marchés énergétiques et les recompositions géopolitiques, la question de la souveraineté énergétique s’impose comme un déterminant majeur de la puissance économique. Le Maroc et la Chine, bien que différents par leur taille et leur poids économique, partagent une contrainte structurelle commune : une forte dépendance aux importations d’énergie. Cette vulnérabilité agit comme un catalyseur stratégique, les poussant à accélérer leur transition vers les énergies renouvelables et à redéfinir leur positionnement géoéconomique.
Par M. B.
Au-delà des différences d’échelle, le Maroc et la Chine présentent une caractéristique commune structurante : leur dépendance aux importations d’hydrocarbures. Le Maroc importe plus de 90% de ses besoins énergétiques, une dépendance quasi totale qui expose directement l’économie nationale aux fluctuations des prix internationaux du pétrole et du gaz. Cette réalité s’est brutalement rappelée lors du choc énergétique de 2022, où la hausse du baril a contribué à creuser le déficit commercial et à accentuer les tensions inflationnistes.
La Chine, quant à elle, bien que puissance industrielle majeure, reste également dépendante de l’extérieur pour son approvisionnement énergétique. Elle est aujourd’hui le premier importateur mondial de pétrole, avec environ 11 millions de barils par jour importés, soit plus de 70% de sa consommation. En matière de gaz naturel, sa dépendance dépasse également les 40%.
Cette dépendance énergétique a des implications économiques directes. Elle agit comme un coût structurel pour la productivité en renchérissant les coûts de production des entreprises, en particulier dans les secteurs industriels et logistiques. Elle constitue également un facteur de fragilité macroéconomique, en contribuant à la dégradation des balances commerciales, en accentuant l’exposition à une inflation importée et en exerçant une pression croissante sur les finances publiques à travers les mécanismes de compensation. Sur le plan géoéconomique, cette dépendance réduit la marge de manœuvre stratégique des États.
À l’inverse, les pays exportateurs d’énergie disposent d’un levier d’influence considérable. Le contrôle des ressources énergétiques devient ainsi un instrument de puissance, comme en témoignent les recompositions autour des grands corridors énergétiques ou les tensions sur des points de passage stratégiques tels que le détroit d’Ormuz. Dans ce contexte, la souveraineté énergétique ne relève plus uniquement d’un enjeu économique : elle devient un enjeu de souveraineté tout court, conditionnant la capacité d’un État à sécuriser sa croissance et à affirmer son influence.
De plus, les tensions géopolitiques récentes autour de points de passage stratégiques, notamment le détroit d’Ormuz, ont entraîné une hausse des prix du baril, rappelant avec acuité la vulnérabilité des économies fortement dépendantes des importations énergétiques. Cette situation agit comme un révélateur, voire comme une validation empirique des stratégies de diversification énergétique engagées par des pays comme le Maroc et la Chine. Elle souligne que la transition vers les énergies renouvelables ne relève plus uniquement d’un choix environnemental ou économique, mais bien d’une nécessité stratégique visant à réduire l’exposition aux chocs exogènes et à sécuriser durablement les trajectoires de croissance.
De la contrainte à l’opportunité
Face à cette vulnérabilité structurelle, le Maroc et la Chine ont engagé une transformation profonde de leur modèle énergétique, faisant des énergies renouvelables non seulement une alternative, mais un axe stratégique de puissance. Le Maroc s’est positionné comme un acteur pionnier en Afrique et dans le monde arabe. Son objectif est de porter la part des énergies renouvelables à 52% de la capacité installée d’ici 2030.
Cette ambition s’appuie sur un effort d’investissement soutenu, avec plus de 130 milliards de dirhams déjà mobilisés et près de 100 milliards supplémentaires attendus à l’horizon 2030. Au-delà des volumes d’investissement, la compétitivité énergétique se mesure également à des indicateurs techniques. À cet égard, le Maroc bénéficie d’un avantage comparatif notable, avec un coût du kilowattheure solaire estimé entre 0,03 et 0,05 dollar, le plaçant parmi les plus compétitifs à l’échelle internationale.
Cette performance renforce directement l’attractivité industrielle du Royaume en réduisant les coûts énergétiques des entreprises. La stratégie marocaine repose sur un mix énergétique diversifié, combinant le développement du solaire, notamment à travers les technologies CSP et photovoltaïque, avec un déploiement soutenu de l’éolien porté par le fort potentiel des façades atlantique et méditerranéenne.
À ces piliers historiques s’ajoutent les capacités hydrauliques, ainsi qu’une orientation plus récente vers l’hydrogène vert, appelé à jouer un rôle structurant dans la stratégie énergétique du Royaume. Dans cette dynamique, le Maroc ne se limite pas à une logique de substitution aux importations. Il ambitionne également de devenir un exportateur d’énergie verte, en particulier vers l’Europe, dans un contexte où le continent accélère sa transition énergétique et cherche à sécuriser ses approvisionnements.
L’hydrogène vert apparaît à cet égard comme un vecteur stratégique majeur. Grâce à son potentiel solaire et éolien exceptionnel, le Royaume dispose d’un avantage comparatif naturel pour produire de l’hydrogène à coûts compétitifs. Plusieurs projets sont déjà à l’étude ou en phase de structuration, en partenariat avec des acteurs européens, notamment allemands et espagnols. Ce positionnement s’inscrit dans une reconfiguration plus large des flux énergétiques euro-méditerranéens.
À terme, le Maroc pourrait jouer un rôle clé en tant que plateforme de production et d’export d’hydrogène vert vers l’Europe, contribuant ainsi à la sécurité énergétique du continent tout en renforçant son propre positionnement géoéconomique. La Chine, de son côté, évolue à une tout autre échelle, mais selon une logique similaire. Elle s’impose aujourd’hui comme le premier investisseur mondial dans les énergies renouvelables, avec plus de 500 milliards de dollars engagés au cours de la dernière décennie. Cette dynamique lui permet de concentrer à elle seule près de la moitié des capacités solaires mondiales, tout en représentant environ 40% des capacités éoliennes à l’échelle globale.
Au-delà des volumes d’investissement, la véritable force de la Chine réside dans sa capacité à industrialiser la transition énergétique à une échelle sans équivalent. En s’appuyant sur la taille de son marché domestique, sur une planification étatique de long terme et sur une intégration verticale de ses filières, Pékin est parvenue à générer des économies d’échelle considérables. Cette dynamique lui permet aujourd’hui de produire une électricité d’origine renouvelable à des coûts particulièrement compétitifs, notamment dans le solaire et l’éolien, renforçant ainsi la compétitivité globale de son appareil productif.
Cependant, l’avantage chinois ne se limite pas à la seule production d’énergie. Il s’étend à l’ensemble des chaînes de valeur industrielles qui structurent la transition énergétique mondiale. Selon les données de l’Agence internationale de l’énergie, la Chine contrôle entre 60% et 85% des capacités de production dans des segments stratégiques tels que les panneaux solaires, les éoliennes, les batteries, les pompes à chaleur ou encore les électrolyseurs destinés à la production d’hydrogène.
Dans le détail, cette domination apparaît encore plus marquée dans certains maillons critiques. La Chine représente à elle seule près de 85% de la capacité de production mondiale de la chaîne d’approvisionnement du secteur solaire, environ 80% de celle des batteries lithium-ion, et jusqu’à 95% de la production de plaquettes photovoltaïques, un composant essentiel dans la fabrication des panneaux solaires. Cette position dominante s’explique également par son contrôle en amont des ressources nécessaires à ces industries, puisqu’elle assure plus de 70% du raffinage mondial de matières premières stratégiques telles que le lithium, le cobalt, le graphite et les terres rares.
Cette concentration industrielle confère à la Chine un double avantage décisif. D’une part, elle bénéficie d’un avantage coût qui lui permet d’inonder les marchés internationaux avec des technologies à prix compétitifs. D’autre part, elle dispose d’un levier d’influence considérable sur les chaînes d’approvisionnement mondiales, plaçant de nombreuses économies, notamment européennes, dans une situation de dépendance stratégique.
C’est précisément cette asymétrie qui conduit aujourd’hui l’Agence internationale de l’énergie à alerter sur les risques de vulnérabilité systémique associés à une concentration aussi forte des capacités industrielles. Pékin ne se contente pas d’investir: il domine également les chaînes de valeur industrielles. La Chine produit plus de 80% des panneaux solaires mondiaux et contrôle une part significative des technologies liées aux batteries et au stockage énergétique.
Ce parallèle met en évidence une convergence stratégique visant à transformer une contrainte structurelle en véritable levier de puissance économique et industrielle. Pour le Maroc, cette transition représente une opportunité majeure de réduire sa dépendance énergétique tout en renforçant la compétitivité de son tissu industriel, avec en perspective la possibilité de se positionner comme un hub énergétique régional, notamment à destination de l’Europe.
Pour la Chine, il s’agit de sécuriser ses approvisionnements tout en consolidant son leadership technologique mondial. Le parallèle entre le Maroc et la Chine met en lumière une dynamique essentielle des économies contemporaines : la capacité à transformer une contrainte structurelle en opportunité stratégique. Dans un monde où l’énergie redéfinit les rapports de puissance, la transition énergétique ne se limite plus à un impératif environnemental. Elle devient un vecteur de souveraineté, de compétitivité et d’influence géoéconomique.
Pour le Maroc, l’enjeu est désormais d’accélérer cette trajectoire en consolidant ses investissements et en développant des écosystèmes industriels autour des énergies vertes. Pour la Chine, il s’agit de maintenir son avance technologique et industrielle dans une compétition mondiale de plus en plus intense. Au-delà des différences d’échelle, une certitude s’impose : la maîtrise de l’énergie de demain déterminera les hiérarchies économiques de demain.