Consommation des ménages Le crédit, un appoint plus qu’un moteur
La consommation des ménages progresse de 4,1% en volume au deuxième trimestre, au moment où le HCP évoque un «recours accru à l’endettement». Dans le même temps, quatre ménages sur dix disent s’endetter ou puiser dans leur épargne pour couvrir leurs dépenses. La demande intérieure marocaine roule-t-elle désormais à crédit ?
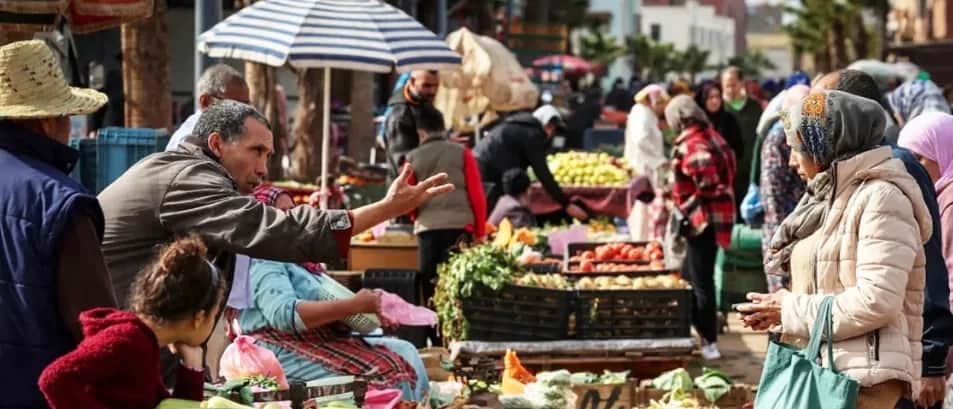
Au deuxième trimestre 2026, les dépenses de consommation des ménages ont progressé de 4,1%, portées selon le haut-commissariat au Plan par l’emploi rémunéré (+4%) et par un «recours accru à l’endettement», en hausse de 4,5 % à fin juin après 3,9% à fin mars. Dans sa note publiée le lendemain, le HCP indiquait que l’indice de confiance des ménages reculait légèrement à 59,2 points au troisième trimestre contre 60,1 au trimestre précédent, tout en restant nettement au-dessus de son niveau d’il y a un an (53,6 points). Rapprochée des statistiques monétaires de Bank Al-Maghrib, la hausse de 4,5% correspond exactement à la progression annuelle des crédits bancaires à la consommation : +3,9% à fin mars, +4,5% à fin juin. Il ne s’agit donc pas de l’endettement total des ménages. Leurs crédits bancaires, habitat compris, n’ont progressé que de 3,4% sur un an à fin juin. La nuance change la lecture du phénomène. La hausse de la consommation n’est pas un effet d’optique lié aux prix. Les comptes nationaux du deuxième trimestre, publiés fin septembre, mesurent une progression de 4,1% en volume, contre 1,8% un an plus tôt et la contribution des ménages à la croissance double, de 1,1 à 2,3 points. Dans le même temps, le niveau général des prix n’a augmenté que de 0,4 %.
Les ressorts de cette accélération sont d’abord du côté des revenus. Le revenu national brut disponible a progressé de 4,4% en valeur, ce qui, avec une inflation quasi nulle, laisse une hausse réelle du même ordre. L’emploi rémunéré progresse de 4% sur un an selon le HCP, et le chômage au sens strict recule à 9,5 % contre 11,1% un an plus tôt. La valeur ajoutée agricole bondit de 21,2%, avec une récolte céréalière estimée à 93 millions de quintaux, ce qui soutient directement les revenus ruraux. Le HCP cite aussi les revalorisations salariales. Ces chiffres appellent deux précautions. La mesure de l’emploi a changé en 2026 avec la nouvelle enquête sur la main-d’œuvre, et les comparaisons annuelles reposent sur des séries reconstituées. Les estimations conjoncturelles sont, elles, révisées : en juillet, le HCP attendait 4,7% de hausse de la consommation au deuxième trimestre et 4,9% au troisième. Il retient désormais 4,1% pour chacun, puis 4,3% au quatrième trimestre.
Le crédit à la consommation accélère
Le crédit aux particuliers accélère bien, mais modestement. La progression des prêts bancaires à la consommation passe de 3,7% en janvier à 5% en août, selon les statistiques monétaires de Bank Al-Maghrib. Le mouvement est favorisé par un coût du crédit en légère baisse : 6,81% en moyenne pour les nouveaux crédits à la consommation au deuxième trimestre, contre 6,89% fin 2025, avec un taux directeur inchangé à 2,25% depuis mars 2025. Les crédits à l’habitat, eux, ne progressent que de 2,3% à fin août.
Cette moyenne masque toutefois de fortes disparités. Selon l’économiste Khalid Doumou, les taux appliqués aux crédits à la consommation vont de 5% à 6% pour les fonctionnaires et les conventions premium, de 6,5% à 7,5% pour les salariés du privé, et de 8,5% à 11,5% pour les indépendants et les profils jugés à risque d’impayé. Le plafond légal, le taux maximum des intérêts conventionnels, est fixé à 13,21% jusqu’au 31 mars 2027. Autrement dit, les emprunteurs les plus fragiles paient le crédit le plus cher.
Au total, les crédits bancaires aux ménages atteignent 404,4 milliards de dirhams à fin août, en hausse de 3,4% sur un an. C’est trois fois moins vite que les concours aux entreprises privées (+11,7%), tirés par l’équipement. Le cycle de crédit actuel est un cycle d’investissement, pas un cycle de consommation.
Un ordre de grandeur permet de situer le rôle du crédit. L’encours bancaire des crédits à la consommation avoisine 61 milliards de dirhams. À 5% de croissance annuelle, il augmente d’environ 3 milliards par an en net. La consommation des ménages, elle, représente plus de la moitié d’un PIB d’environ 1.700 milliards. Une hausse de 4% en volume y ajoute plus de 35 milliards. Le flux net de crédit bancaire à la consommation pèse donc moins d’un dixième de la dépense supplémentaire.
Le calcul a ses limites. Il ignore les sociétés de financement, dont l’encours de crédit à la consommation dépassait celui des banques à fin 2023. Il raisonne en flux net, alors que les nouveaux crédits bruts sont plus élevés. Il laisse aussi de côté le poids du cash. Khalid Doumou rappelle que l’inclusion financière reste l’un des grands chantiers inachevés de Bank Al-Maghrib : la monnaie fiduciaire atteignait 540 milliards de dirhams en juillet 2026, un record, soit près de 30% du PIB selon l’économiste, l’un des taux de détention de liquidités les plus élevés au monde. Une partie des arbitrages financiers des ménages échappe donc aux statistiques bancaires. Surtout, il ne mesure aucune causalité : la simultanéité de deux hausses ne dit pas que l’une explique l’autre. Mais il suffit à écarter l’idée d’une consommation essentiellement financée à crédit.
Un pouvoir d’achat meilleur en moyenne
Sur le front des prix, le répit est réel. L’indice des prix à la consommation recule de 0,3% sur un an en août, l’alimentaire baissant de 3,9%, notamment sous l’effet de l’huile d’olive. Les dépenses contraintes restent toutefois orientées à la hausse : les produits non alimentaires augmentent de 2,5%, le transport de 7,3% et les carburants ont pris 9,8% sur le seul mois d’août. Le choc pétrolier lié à la guerre en Iran est en partie absorbé par le budget, via le gel du butane et de l’électricité et l’aide au transport routier, les dépenses de compensation ayant augmenté de 71,3% à fin août. Pour Khalid Doumou, un prix à la pompe durablement installé autour de 15,60 à 15,90 dirhams le litre pourrait même modifier certaines décisions d’achat, en encourageant le passage aux véhicules électriques ou hybrides. La structure des budgets explique pourquoi le répit des prix se ressent si peu. L’économiste rappelle que, selon le HCP, l’alimentation (38,2%) et l’habitation et l’énergie (25,4%) absorbent, à elles seules, près des deux tiers des dépenses de consommation. S’y ajoutent des postes qu’il juge incompressibles : la scolarité des enfants, la santé et le transport. La perception des ménages reste pourtant sombre. Près de 96% d’entre eux estiment que les prix alimentaires ont augmenté sur un an. Le HCP y voit un ancrage sur le niveau atteint après les hausses de 11% et 12,5% de 2022 et 2023, plutôt que sur la variation récente. Trois ménages sur quatre jugent leur niveau de vie dégradé. Seuls 58,2% déclarent que leurs revenus couvrent leurs dépenses, 39% s’endettent ou puisent dans leur épargne, et 2,8% seulement parviennent à épargner. Ce dernier taux donne, selon Khalid Doumou, une idée approximative de la part des ménages en mesure de s’offrir des dépenses superflues. Le solde relatif à la capacité d’épargne future tombe à -85 points, son plus bas niveau dans la série publiée depuis 2018.
Ce constat cohabite avec des dépôts bancaires des ménages en hausse d’environ 9%, à 1.037 milliards de dirhams à fin août. Les deux observations ne se contredisent pas forcément : l’épargne agrégée peut progresser chez les ménages les plus aisés et les Marocains résidant à l’étranger, tandis qu’une large partie des foyers boucle difficilement ses fins de mois. Les données publiques ne permettent pas, à ce stade, de mesurer cette répartition.
Les vrais signaux
C’est moins le rythme du crédit que sa répartition qui appelle la vigilance. Selon le rapport sur la stabilité financière publié fin juillet, la dette financière des ménages a atteint 456 milliards de dirhams à fin 2025, soit 27% du PIB, avec la plus forte progression depuis 2012. La part des emprunteurs dont les remboursements dépassent 40% du revenu continue d’augmenter. Le taux de défaut des ménages reste élevé, à 10,3%.
Du côté bancaire, les créances en souffrance sur les ménages ont progressé de 6% sur un an en juillet, pour un ratio de 10,9%, contre 8,1% pour l’ensemble du crédit. Le risque avéré est donc une sinistralité structurellement élevée sur les particuliers, plutôt qu’une dégradation brutale. Les signaux de vigilance sont l’alourdissement de la charge de remboursement chez une partie des emprunteurs et l’accélération, encore modérée, du crédit à la consommation.
La principale incertitude concerne désormais la suite des événements. Bank Al-Maghrib anticipe un ralentissement de la croissance à 2,9% en 2027 et une inflation remontant à 1,5%. L’effet de la récolte exceptionnelle s’estompera, et le prix de l’énergie reste suspendu à la situation au MoyenOrient. C’est précisément sur ce point que l’économiste met en garde : au Maroc, estime Khalid Doumou, «les chocs inflationnistes, et selon leur intensité et leur durée, déterminent le moment du passage du crédit comme simple complément de pouvoir d’achat, à un risque d’érosion de pouvoir d’achat structurel». Au bout de ce glissement, prévient-il, apparaît «une gestion de trésorerie de stricte subsistance». Si les revenus ralentissent alors que la charge de dette reste lourde, le crédit pourrait passer d’un appoint à une béquille. Rien, dans les chiffres actuels, ne permet de dire que ce basculement a commencé.
La croissance de la consommation marocaine en 2026 repose d’abord sur des fondamentaux : emploi, revenus agricoles, inflation quasi nulle et amortisseurs budgétaires. Le crédit l’accompagne sans la porter : sa progression reste inférieure à celle de la dépense, et son flux net n’en représente qu’une fraction. La fragilité est ailleurs, dans la proportion des ménages qui ne couvrent plus leurs dépenses avec leurs revenus, dans la part croissante d’emprunteurs fortement chargés et dans un coût du crédit qui pèse d’autant plus lourd que le profil est fragile.
Quatre indicateurs diront si la dynamique reste soutenable : les revenus réels quand l’effet agricole s’effacera, la part des remboursements dans le revenu, le coût du crédit à la consommation et le taux de créances en souffrance des ménages.